
資金調達
【2026年最新】千葉県での創業融資ガイド|活用できる3つの制度
創業予定の方であれば「創業融資」という言葉を一度は聞いたことがあるのではないでしょうか。
一方で、金融機関との取引に慣れていない方には理解が難しい点もあります。
創業予定の方、創業から間もない方が使える「創業融資」を使った資金調達を解説します。
結論、日本政策金融公庫の新規開業融資を活用するのがおすすめです。
こちらの記事は5分で読めます。
この記事の目次
- 千葉県で使える創業融資・新規開業資金制度
- 千葉県の創業融資制度に対応する金融機関の種類
- 千葉県内の金融機関
- その1:利用者が多い「日本政策金融公庫の新規開業資金・創業融資」
- 創業融資のメリット:新たに事業を始める方、2期終えていない方が対象
- 日本政策金融公庫の新規開業資金・創業融資を使う手順(申込みから1~1.5ヶ月で回答あり)
- 日本政策金融公庫の創業融資には、創業計画書が欠かせない
- 日本政策金融公庫の創業融資に申し込むために必要なその他の書類一覧
- 千葉県内の日本政策金融公庫の支店
- その2:公庫の創業融資と併せて使いたい、信金の「信用保証付き融資」
- 民間金融機関との取引でよく聞く信用保証とは
- 信用保証協会の保証付き融資を使う手順(申込みから1~1.5ヶ月で回答あり)
- その3:利子や保証率の一部を県が負担する「自治体の制度融資」
- 自治体の制度融資を使う手順(申込みから2~3ヶ月で回答あり)
千葉県で使える創業融資・新規開業資金制度
千葉県も他の都道府県と同様に創業融資の制度が活用できます。
一般的に「創業融資」と呼ばれるものには、主に以下の3つがあります。
日本政策金融公庫の新規開業資金が一般的です。
それ以外の選択肢も知っておいて損はないです。
金融機関 | 特徴 | |
|---|---|---|
新規開業資金 | 日本政策金融公庫 | ・創業者の多くが利用している |
保証協会付融資 | 信用金庫 | ・民間金融機関との取引ができる |
制度融資 | 信用金庫 | ・制度が複雑 |
日本政策金融公庫は、「公庫」と呼ばれることも多いです。
「公庫の創業融資を受けた。」というお話を聞くことも多いのではないでしょうか。
千葉県の創業融資制度に対応する金融機関の種類
事業者が付き合う金融機関は大きく分けると、以下の4つに区分されます。
年商ごとに付き合うべき金融機関が変わるとされています。
創業者への融資に対応しているのは、政府系金融機関と信金・信組です。
創業から数年は、政府系金融機関や信金・信組との取引を活用すると良いでしょう。
創業融資への申込みも、信金や信組が窓口になっています。
区分 | 年商目安 | 特徴 |
|---|---|---|
都市銀行 | 10億円超 | 地銀よりも金利は低いが、見切りが早い。ダメだと判断されると、資金を引き上げる傾向。 |
地方銀行 | 10億円まで | 地域密着型。大口融資にも対応。信金より金利は低い。 |
信金・信組 | 3億円まで | 地域密着型。小規模の融資に積極的で、親身に対応してくれる。金利は他よりも高い。 |
政府系 | 3億円まで | 上記の民間金融機関が貸しにくい創業者への融資などに積極的。 |
千葉県内の金融機関
都市銀行:三菱UFJ銀行、三井住友銀行、みずほ銀行
地方銀行:千葉銀行、千葉興業銀行、京葉銀行
信金:千葉信用金庫、銚子信用金庫、東京ベイ信用金庫、館山信用金庫、佐原信用金庫
信組:房総信用組合、銚子商工信用組合、君津信用組合
政府系:日本政策金融公庫、商工組合中央金庫
その1:利用者が多い「日本政策金融公庫の新規開業資金・創業融資」
創業時に使える融資制度として、日本政策金融公庫の新規開業融資をおすすめしています。
事業の実績がなく、他の金融機関での借入実績もないと一般的には融資を受けにくいです。
公庫の新規開業資金は、創業時の企業でも無担保・無保証で利用できる融資制度です。
この新規開業資金という制度自体は、事業開始後7年以内まで使えるので、2期目を終えてしまった方もお使いいただけます。
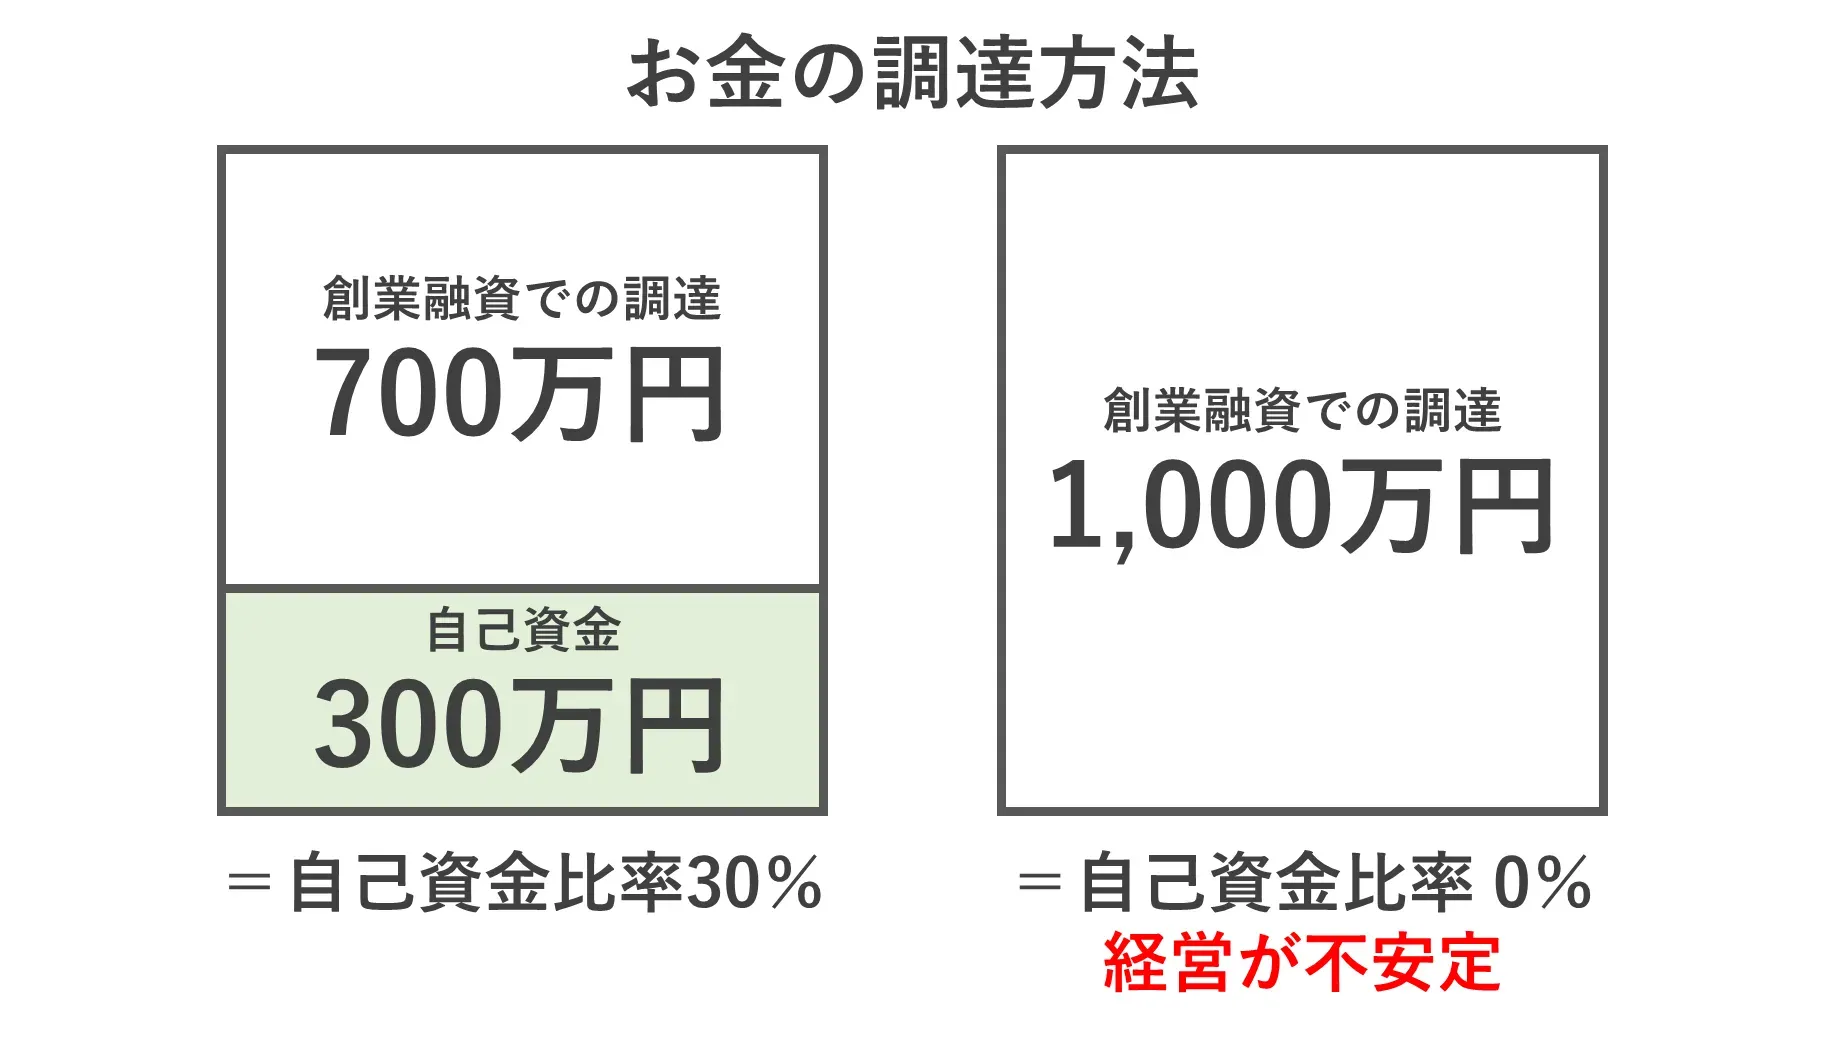
新たに事業を始める方や、2期終えていない方には、さらに特典があります。
対象者 | ・これから創業する方 |
|---|---|
資金の用途 | ・運転資金 |
融資限度額 | 7,200万円 |
自己資金 | なし |
金利 | 1.9~3.5% |
運転資金:毎月支払いが発生する家賃や人件費、広告宣伝費 など
設備資金:機械や車両など購入して継続的に使用するもの
創業融資のメリット:新たに事業を始める方、2期終えていない方が対象
無担保・無保証人融資
原則として無担保・無保証人で各種融資制度を利用可能利率を一律0.65%引下げ
原則として0.65%(雇用の拡大を図る場合は0.9%)利率を引下げ長期でご返済可能
設備資金は20年以内(うち据置期間5年以内)、運転資金は原則10年以内でご返済可能
日本政策金融公庫の新規開業資金・創業融資を使う手順
(申込みから1~1.5ヶ月で回答あり)
必要な書類を揃える
創業計画書A3用紙1枚、各種証明書等インターネットから申込み
日本政策金融公庫 > インターネット申込(国民生活事業)
https://www.jfc.go.jp/n/service/apply.html担当者から連絡
電話にて面談日程の調整の連絡があります。面談実施
担当者からのヒアリングが1時間程度あります。回答
1ヶ月以内に回答があります。入金
審査結果にもとづき入金されます。
日本政策金融公庫の創業融資には、創業計画書が欠かせない
創業計画書はA3用紙1枚です。
公庫の方がスピーディーに審査に必要な情報を得るために最適化された書式です。
なぜなら、公庫の方はより多くの案件を短時間で審査する必要があるからです。
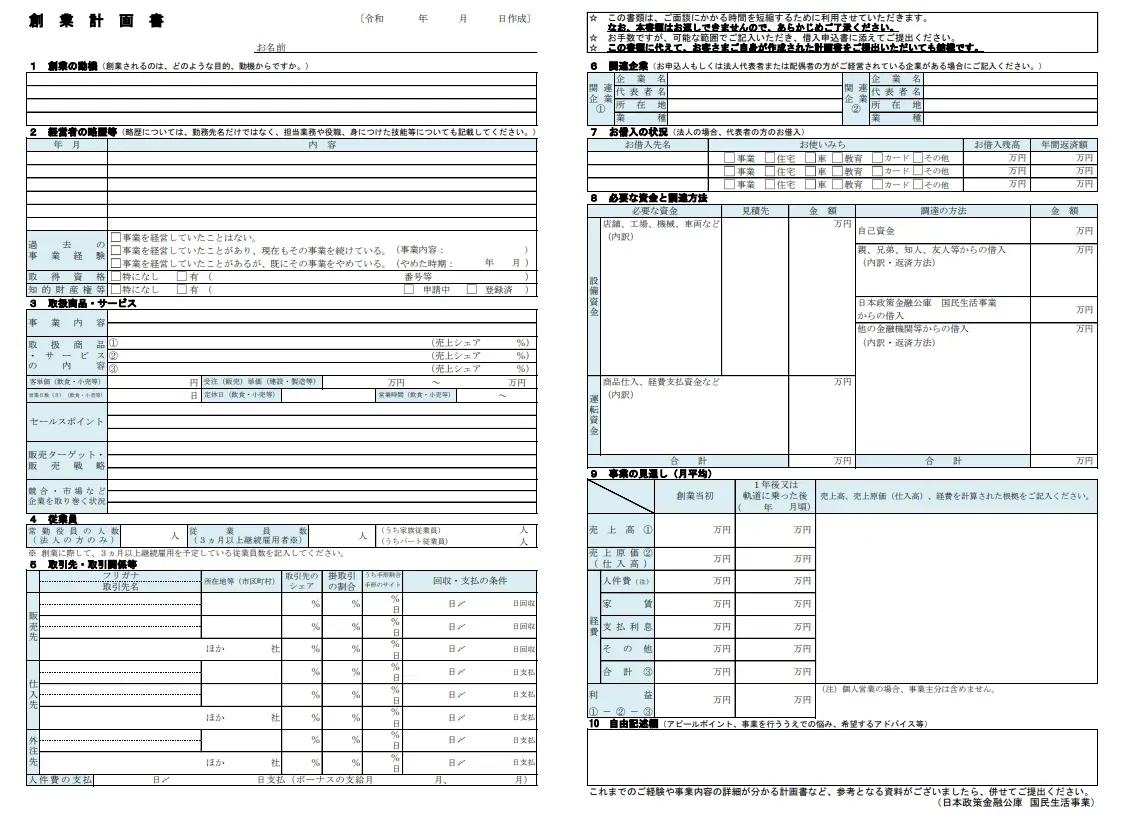
「あれ、これだけ?」と思った方もいることでしょう。
これはあくまで審査に最低限必要な情報を伝えるための書類です。
希望額での融資を得ようと思うならばより詳細な計画書をつくることをおすすめします。
日本政策金融公庫の創業融資に申し込むために必要なその他の書類一覧
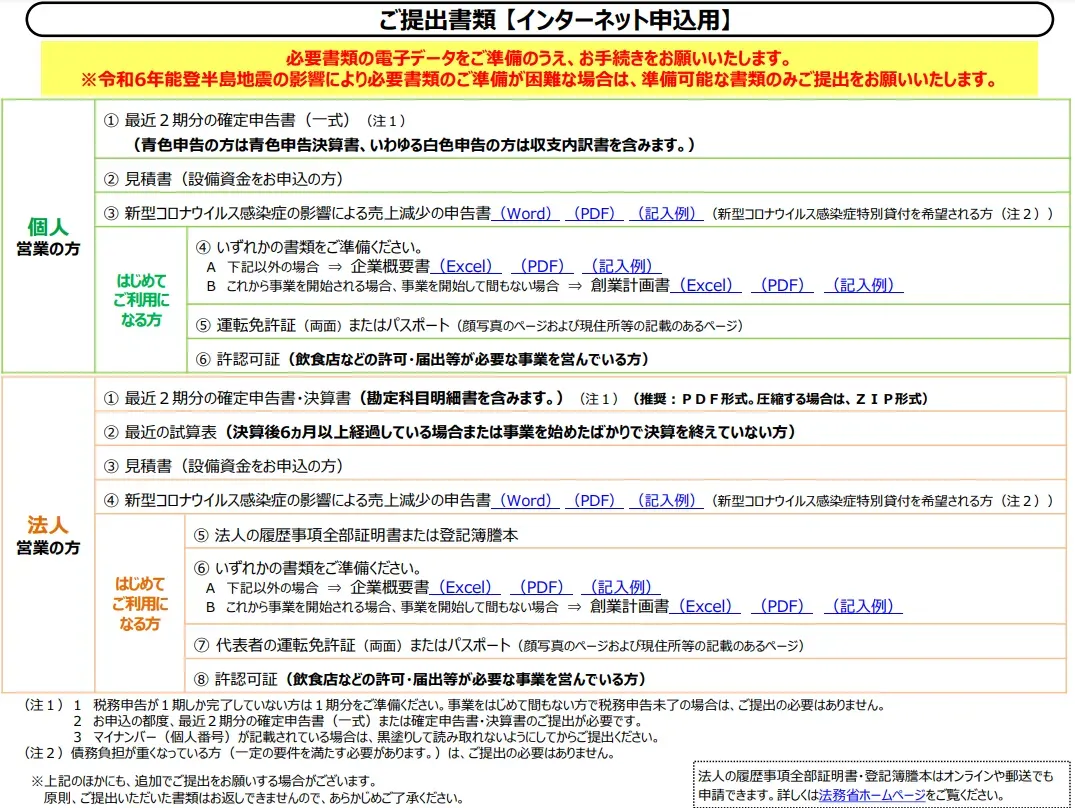
お申込時の必要書類
https://www.jfc.go.jp/n/finance/saftynet/pdf/info_internet.pdf各種書式ダウンロードページ
https://www.jfc.go.jp/n/service/dl_kokumin.html
千葉県内の日本政策金融公庫の支店
千葉県内にも以下4つの支店があります。
事業所の近くの支店で面談することになります。
日本政策金融公庫は、国が100%出資する政府系金融機関です。
政府系金融機関と聞くと難しそうに感じますが、一般の金融機関が融資しにくい案件にも対応してくれる事業者にとっての味方、頼れる存在です。
"日本公庫"ってナニ?
日本公庫は、民間金融機関の取組みを補完し、事業に取組む方々等を支援する政策金融機関です。
出所:https://www.jfc.go.jp/n/finance/first/
その2:公庫の創業融資と併せて使いたい、信金の「信用保証付き融資」
公庫の新規開業資金が一般的ですが、以下のような場合は、早くから民間金融機関(おもに信金・信組)との関係性をつくっておくと良いです。
より多くの資金を調達したい
店舗、卸売業や製造業、不動産業など創業時から資金需要がある民間金融機関の経営支援サービスを受けたい
ビジネスマッチングの展示会や取引先の紹介、補助金の紹介など成長時のために普段から信用力を付けたい
創業時から地域金融機関の融資を受けることにより実績をつくっていきたい場合
対象者 | ・創業予定の方 |
|---|---|
資金の用途 | ・運転資金 |
融資限度額 | 3,500万円 |
自己資金 | 記載なし |
金利 | 金融機関による |
信用保証率 | 年0.80% |
千葉県信用保証協会 > 創業関連保証
https://www.chiba-cgc.or.jp/guarantee/sougyou/
民間金融機関との取引でよく聞く信用保証とは
創業者向けの融資は、金融機関にとってリスクが伴います。
このリスクを軽減するために利用されるのが、信用保証協会の「信用保証制度」です。
銀行のビジネスモデルは、貸し出しに対する利息で収益を得る仕組みです。
しかし、貸し出した企業が倒産したり、貸し倒れが発生すると、その収益は失われてしまいます。(保証なしの場合。図内の左側)

そのため、創業者が信用保証協会の保証制度を使うことを条件に、取引に応じる民間金融機関が多いです。
事業者が返済不可能な場合に、信用保証協会が肩代わりして返済することで金融機関のリスクが少なくなります。
信用保証協会の保証付き融資を使う手順
(申込みから1~1.5ヶ月で回答あり)
必要な書類を揃える
創業計画書、各種証明書等信用保証協会、または金融機関で申込み
面談
事業内容などにより、保証の諾否を決定
保証承諾後、金融機関が融資を実行
千葉県信用保証協会 > 創業ガイドブック
https://www.chiba-cgc.or.jp/download/guidebook/
その3:利子や保証率の一部を県が負担する「自治体の制度融資」
民間金融機関の信用保証付き融資は、金融機関への利息の支払いと、信用保証料の支払いが発生します。県や市区町村の制度融資は、利息や保証料の一部を負担してくれる制度です。
金融機関の審査に加えて、信用保証協会や自治体の審査もあるので難易度は高く、時間がかかる傾向です。ビジネスプランがしっかりつくり込めていて、書類づくりも得意な方はチャレンジしても良いかもしれません。

制度融資には、千葉県が行うものや、千葉市など市区町村単位で行うものまでさまざまです。一度調べてみると良いでしょう。
千葉県 | 千葉市 | |
|---|---|---|
対象者 | ・県内で事業を営む方 | ・市内で事業を営む方 |
資金の用途 | ・運転資金 | ・運転資金 |
融資限度額 | ・運転資金 | 3,500万円 |
融資利率 | 3年以内:1.0% | 1年以内:~1.1% |
信用保証率 | 年0.40% | 年0.80% |
保証人 | 必要な場合あり | 金融機関又は協会所定 |
担保 | 無担保 | 金融機関又は協会所定 |
千葉県 > 中小企業向け融資制度のご案内
https://www.pref.chiba.lg.jp/keishi/chuushou-yuushi/yuushiseido/chuushou/千葉市 > 千葉市中小企業資金融資制度
https://www.city.chiba.jp/keizainosei/keizai/sangyo/shikinyuushi.html
四街道市 | 佐倉市 | |
|---|---|---|
対象者 | ・個人:市内居住歴1年以上 | ・市内で創業する方 |
資金の用途 | ・運転資金 | ・運転資金 |
融資限度額 | 2,000万円 | 1,500万円 |
融資利率 | 1年以内:1.85% | 1年以内:1.75% |
信用保証率 | 0.43~1.90% | 0.8% |
保証人 | 法人は原則代表者 | 法人は原則代表者 |
担保 | 原則不要 | 必要に応じて |
四街道市 > 中小企業資金融資制度
https://www.city.yotsukaido.chiba.jp/smph/shisei/jigyoshamuke/jyosei/yotakuyuushi.html佐倉市 > 佐倉市中小企業資金融資制度について
https://www.city.sakura.lg.jp/soshiki/shokoshinko/4/sakurashiyuushi.html
自治体の制度融資を使う手順
(申込みから2~3ヶ月で回答あり)
取扱金融機関へ相談
申込書とその他の必要書類を提出(申込書類は金融機関にあります)金融機関から自治体および千葉県信用保証協会へ書類を送付
自治体での申込内容確認&保証協会での保証審査
保証承認後、金融機関にて契約手続き
融資実行
金融機関から自治体へ実行報告書を提出
利子補給金入金
自治体ごと決まったタイミングで振込があります。
View All