
資金調達
【5分でわかる!】創業融資 審査でみられる信用情報とは? ~中小企業診断士が徹底解説~
公開日:
更新日:
創業融資を受ける際、信用情報がどのように影響するかをご存知でしょうか?
この記事では、「信用情報とは何か」「信用情報に問題がある場合の融資への影響」「信用情報の確認方法」について解説し、融資を成功させるための対策を紹介します。
信用情報に関するよくあるお悩み
信用情報が創業融資にどう影響するか不安
創業融資を受ける際に、自分の信用情報がどのように評価され、融資にどの程度影響するか分からない。
滞納や金融トラブルがあった場合、融資の信用情報に影響があるのか分からない。信用情報の改善方法が分からない
信用情報に問題がある場合、改善して融資の可能性を高めることができるのか知りたい。
信用情報の確認方法や具体的な取得手順が分からない
自分の信用情報をどのように確認するか分からない。
その情報を創業融資にどう活用すべきか分からない。
本記事では、上記の悩みを解決できるように創業融資における信用情報について初心者が理解できるように詳しくまとめました。
こちらの記事は5分で読めます。
この記事の目次
融資で必ず確認される信用情報とは?
信用情報とは、個人や法人の金融取引に関する履歴をまとめた情報のことです。
例えば、クレジットカードの支払履歴、ローンの返済状況、滞納履歴などが含まれます。
これらの情報は、日本の信用情報機関(CICやJICCなど)に記録され、金融機関が審査時に参照する重要なデータとなります。
創業融資を申請する際、金融機関は信用情報を用いて申請者の信用力を評価します。
信用力が高いほど、融資の審査に通る可能性が高まります。
反対に、信用情報に問題があると、基本的に融資を受けることはできません。
日本の主要な信用情報機関は、下記の3つです。
取り扱っている信用情報は、少しずつ異なります。
CIC(株式会社シー・アイ・シー)
クレジットカードやローン等の契約内容や支払の状況・残高などの情報が登録されています。
https://www.cic.co.jp/mydata/index.html
JICC(株式会社日本信用情報機構)
金融機関等におけるローンやクレジットカードの返済状況が登録されています。https://www.zenginkyo.or.jp/pcic/open/
全銀協(全国銀行個人信用情報センター)
銀行ローンやクレジットカード・保証の取引や連帯保証人に関する情報が登録されています。
https://www.jicc.co.jp/aboutus/credit-info/registration
各種金融機関によって信用情報のどの情報を見るかは、それぞれです。
日本政策金融公庫の場合は、下記のURLの信用情報を確認されます。
日本政策金融公庫 信用情報確認一覧
https://www.jfc.go.jp/n/privacy/pdf/privacy_01.pdf
信用情報に問題があると、融資を借りられない理由
信用情報に問題があると、融資が難しくなります。
金融機関は、申請者の返済能力や信頼性を信用情報から判断するからです。
過去に延滞がある場合や多額の借入残高がある場合、金融機関は「返済能力やお金の管理能力に不安がある」と判断する可能性が高いです。
例えば、日本政策金融公庫は創業融資を行う際、申請者の信用情報を詳細に確認し、延滞履歴や債務状況を調査します。
登録情報 | 登録期間 | 登録期間 |
|---|---|---|
延滞、代位弁済、 強制回収手続、解約など | 完済から5年 | 完済から5年 |
官報情報(自己破産など) | ー | 破産手続から10年 |
審査においては、「過去に延滞があったか」「現在の借入残高が多いか」などの点がみられます。
そのため、信用情報に問題がある場合、融資の承認が得られないことがあります。
金融機関が見る具体的なポイント
金融機関が審査で特に注目するポイントとしては、以下の3つです。
延滞履歴:過去にクレジットカードやローンの支払いを滞納したことがあるか。
債務残高:現在どれだけの借入を抱えているか。
返済能力:現在の収入や支出の状況から、借入金の返済が可能かどうか。
これらの情報に問題がある場合、金融機関は「返済リスクが高い」と判断し、融資の審査が通らないことがあります。
信用情報を確認する方法
信用情報を確認する為には、信用情報期間のCIC(Credit Information Center)やJICC(日本信用情報機構)に開示請求をします。
信用情報の開示請求方法
CICでの確認
CICの公式ウェブサイトからオンラインで開示請求を行うことができます。
また、郵送や窓口での開示も可能です。
自己開示の方法はこちら
https://www.cic.co.jp/mydata/online/index.htmlJICCでの確認
JICCでも同様に、オンライン、郵送、窓口での開示請求が可能です。
返済状況に「異動」の記載あり。
返済状況に「異動」とあった場合は、下記のような場合です。
返済リスクが高いので融資の審査は通りにくいです。
「61日以上または3カ月以上」の長期にわたる支払いの遅れがあった場合
(保証契約していれば)自身の代わりに保証会社が返済した場合
裁判所が破産手続きの開始を宣告した場合

終了状況に「本人以外弁済」「貸倒」「法定免責」と記載あり。
終了状況に「本人以外弁済」「貸倒」「法定免責」と記載がある場合は、自身に返済能力がないと判断され融資の審査は通りにくいです。
【入金状況】に「A」・「P」・「R」と記載あり。
【入金状況】に「A」・「P」・「R」と記載がある場合は、融資が通りにくくなります。
支払い能力が低いと判断される状態です。
表示 | 内容 |
|---|---|
$ | 請求通りの入金があった。 |
P | 請求額の一部が入金された。 |
R | お客様以外から入金があった。 |
A | お客様の事情で、お約束の日に入金がなかった。(未入金) |
B | お客様の事情とは無関係の理由で入金がなかった。 |
C | 入金されたいないが、その理由がわからない。 |
ー | 請求もなく、入金もなかった。 |
空欄 | クレジット会社等からの情報の更新がなかった。 |

債務の残高が多い場合。
個人の債務の合計額が多い場合は注意が必要です。
クレジットカードごとに残債額を確認できるので、すべて足していくらなのか確認しましょう。

【2024年11月開始】クレジット・ガイダンス
個人の信用スコアを指数化する「クレジット・ガイダンス」。
自分の信用スコアが200〜800点で示され、算出理由を確認でます。
スコアが低い場合は、融資に影響する可能性があるので、理由とともに確認しておきましょう。
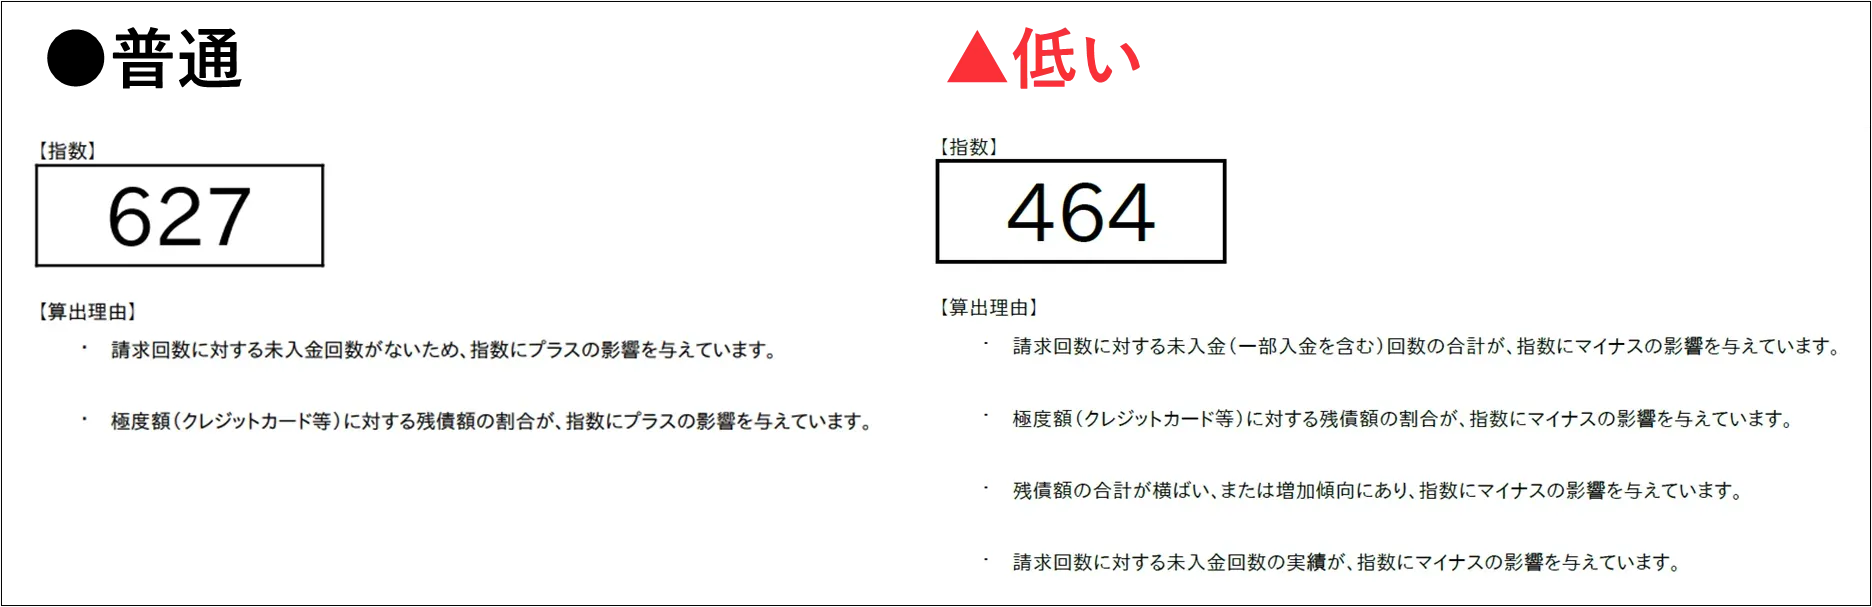
200~400点台(低い)
500点台(やや低い)
600点台(普通)
700~800点(高い)
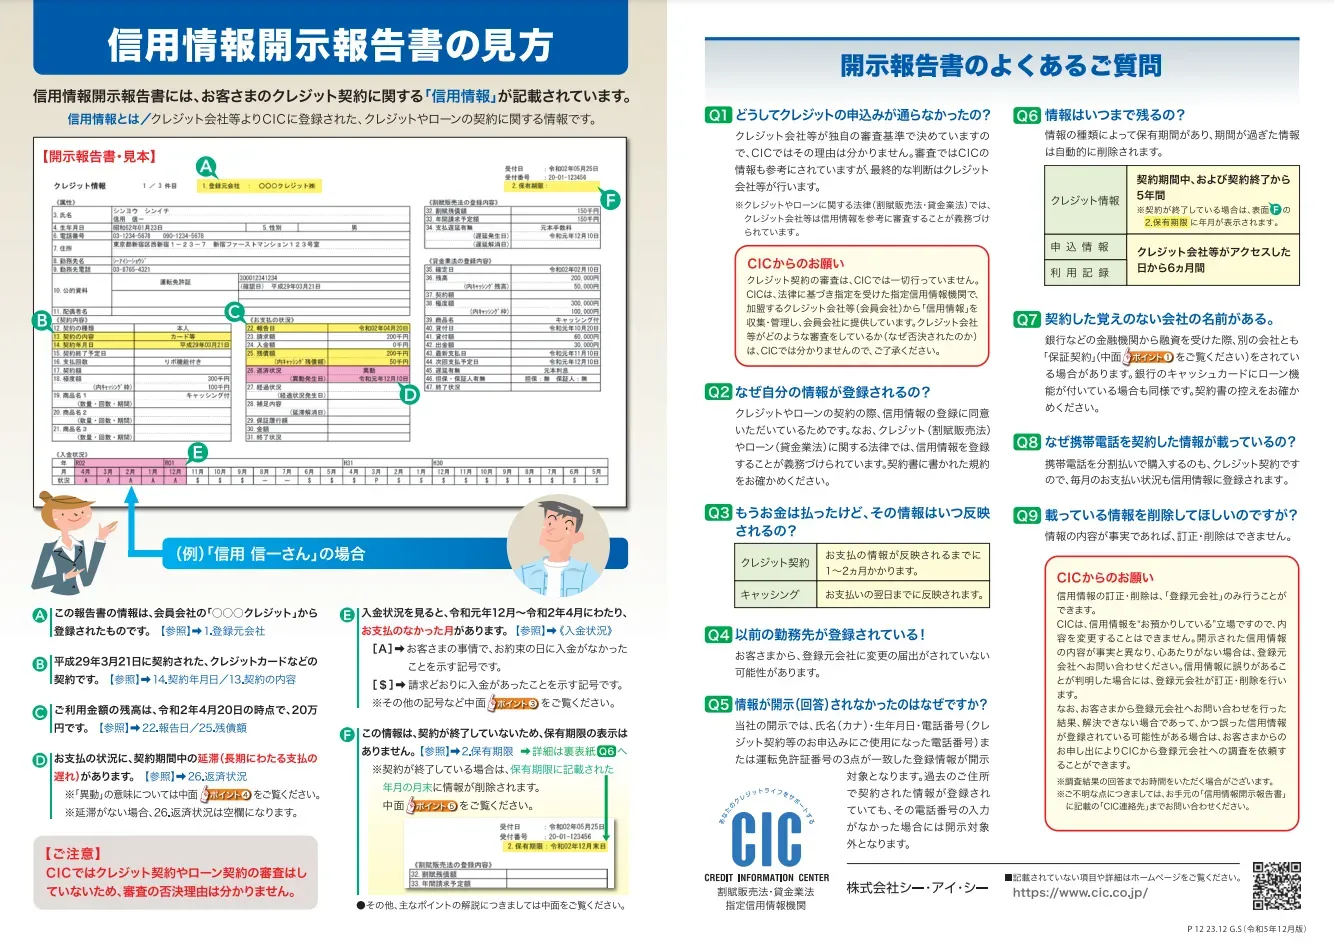
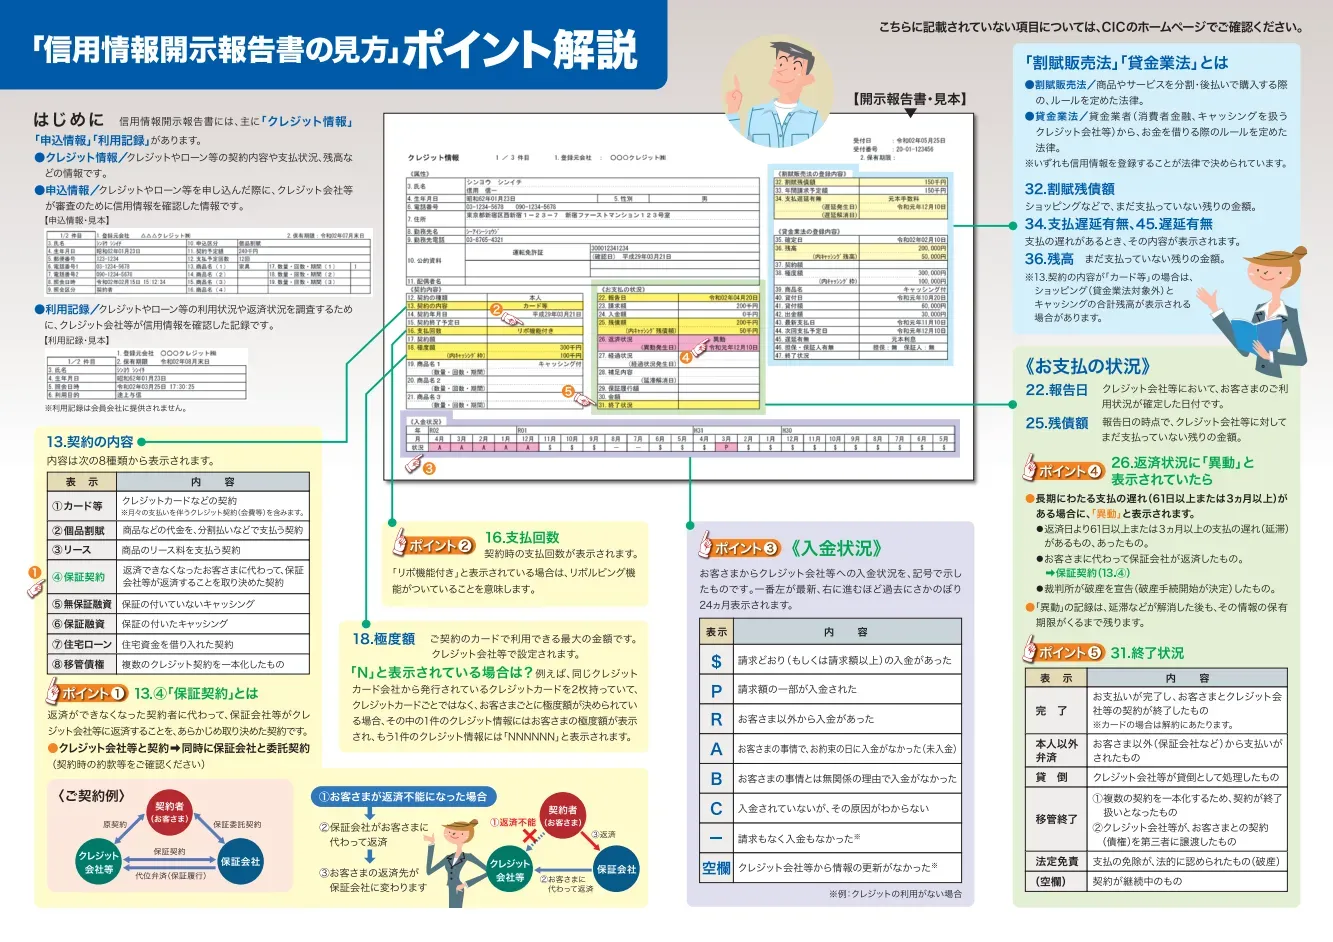
信用情報開示報告書の見方
こちらから報告書の見方を確認できます。
https://www.cic.co.jp/mydata/report/documents/kaijimikata.pdf
信用情報に問題がある場合、その内容を把握したうえで対策を講じることが重要です。
まずは、返済をしっかり行いましょう。
クレジットカードであれば完済・債務整理を行ってから約5年程度の期間が過ぎることで傷が消えます。
信用情報に傷がある場合は、融資の申請期間タイミングを延期することも一つの方法です。
過ぎたことを悩んでも仕方がありません。
この期間を活用し、創業の準備を進めましょう。
コツコツと自己資金を貯め、事業計画を練り込んでいくと良い結果につながるでしょう。
創業計画書をしっかりと作り込むためには、信用のできる専門家に依頼することをおすすめします。
関連記事:【創業融資 代行業者の選び方】
https://sei-jitsu.com/column/recommend
まとめ
創業融資を受ける際には、自分の信用情報がどのように審査に影響するかを理解しておくことが重要です。
信用情報に問題があると融資が難しくなる可能性があります。
事前に信用情報を確認し、必要な対策を講じることで、影響を最小限に抑えることができます。
View All